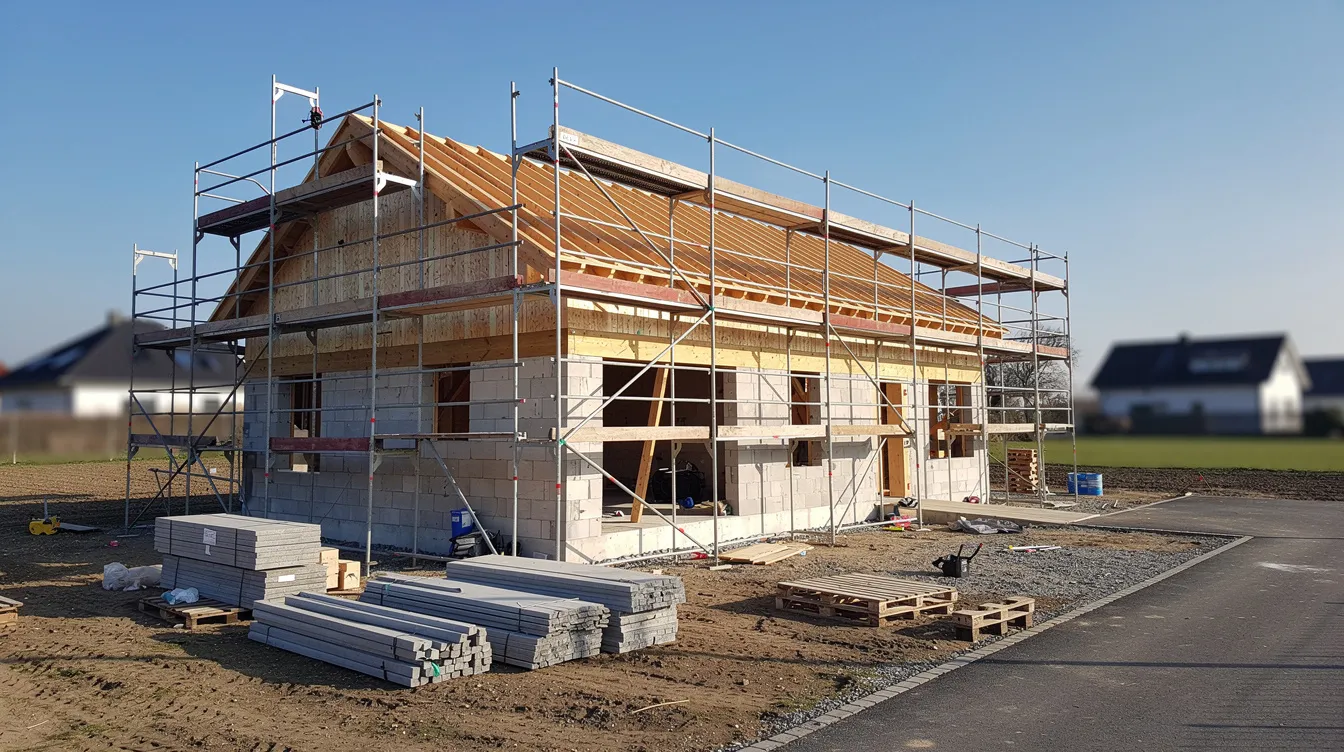
Pour un particulier maître d'ouvrage, l'intérêt est concret. Prenons un cas simple : vous faites construire une maison en 2026 et, deux ans après la réception, des fissures importantes apparaissent sur la façade. Sans assurance DO, vous devrez avancer les frais de reprise, engager un avocat, attendre des années d'expertise judiciaire. Avec cette assurance, votre assureur préfinance les réparations dans des délais encadrés par la loi, puis se retourne contre les constructeurs.
MaxiAssur, courtier spécialisé en assurance construction, accompagne les particuliers et les professionnels dans la souscription d'une assurance dommages ouvrage, d'une assurance décennale ou d'une responsabilité civile du maître d'ouvrage. Ce guide détaille tout ce qu'il faut savoir en 2026 pour protéger votre projet.
Définition de l'assurance dommages ouvrage et cadre légal
L'assurance dommages ouvrage est une assurance construction qui préfinance les réparations des désordres de nature décennale, sans recherche préalable de responsabilité. Cette définition détaillée de l'assurance dommages ouvrage permet de bien comprendre son fonctionnement pratique. L'assurance DO prend effet dès la souscription du contrat.
Les termes « assurance dommages ouvrage », « dommage ouvrage », « assurance DO » et « garantie dommages ouvrage » désignent tous le même contrat.
Repères juridiques :
- La loi Spinetta du 4 janvier 1978 a instauré cette obligation. Le texte fondateur est l'article L242-1 du Code des assurances.
- Les articles 1792 à 1792-6 du Code civil définissent le périmètre de la responsabilité décennale : dommages compromettant la solidité de l'ouvrage ou le rendant impropre à sa destination.
- L'assurance DO s'applique aux ouvrages neufs et aux travaux de rénovation lourde affectant le gros œuvre (extensions, surélévations, réhabilitation structurelle).
Définition à retenir : l'assurance dommages ouvrage garantit au maître d'ouvrage un remboursement rapide des réparations en cas de sinistre grave, avant même que la responsabilité du constructeur soit établie.
Obligation ou pas ? Dans quels cas l'assurance dommages ouvrage est-elle obligatoire ?
L'assurance dommages ouvrage est obligatoire pour tous les maîtres d'ouvrage qui font réaliser des travaux soumis à la garantie décennale. Elle doit être souscrite avant le début des travaux.
Exemples de situations où souscrire une assurance dommages est requis :
- Construction d'une maison individuelle (contrat CCMI ou architecte)
- Construction d'un immeuble collectif ou d'un local professionnel
- Extension de plus de 20 m² d'une habitation existante
- Transformation d'un grenier en logement avec modification de la charpente
- Rénovation lourde touchant les fondations, murs porteurs ou la structure
Pour un particulier qui construit pour lui-même et occupe le logement, les sanctions pénales ne s'appliquent pas en cas de non souscription. Les conséquences restent lourdes : difficulté de revente dans les 10 ans, refus de prêt par la banque de l'acquéreur, négociation à la baisse du prix de vente.
Les associations, copropriétés et bailleurs sociaux agissant en qualité de maître d'ouvrage professionnel sont soumis aux sanctions pénales : la non souscription peut entraîner une amende de 75 000 € et jusqu'à 6 mois d'emprisonnement.
L'assurance doit impérativement être souscrite avant l'ouverture du chantier, même si certains assureurs acceptent une souscription d'assurance dommage ouvrage en cours de chantier sous conditions.
Qui est le maître d'ouvrage et qui doit souscrire l'assurance DO ?
Le maître d'ouvrage est la personne physique ou morale pour le compte de laquelle les travaux sont réalisés. Pour aller plus loin sur ce rôle, la notion de maître d'ouvrage en construction recouvre aussi bien un propriétaire occupant, un investisseur, une SCI, un promoteur, une collectivité ou une association.
C'est cette personne qui a l'obligation de souscrire une assurance dommages ouvrage. Elle peut déléguer la démarche à un mandataire (constructeur, architecte, courtier comme MaxiAssur) si le contrat le prévoit.
En cas de doute sur vos droits ou obligations, un forum dommage ouvrage avec questions et réponses peut aussi aider à éclaircir certaines situations concrètes.
Cas de figure courants :
- CCMI : le constructeur propose souvent la DO dans son offre, mais c'est le maître d'ouvrage qui reste le souscripteur.
- Promotion immobilière : le promoteur souscrit la DO avant le lancement commercial.
- Travaux avec artisans : le particulier pilote lui-même la souscription ou passe par un courtier.
- Auto-construction partielle : la souscription est possible mais les assureurs refusent souvent de couvrir les particuliers qui n'ont pas de maître d'œuvre professionnel.
La responsabilité civile du maître d'ouvrage (RC MO) est une assurance distincte : elle couvre les dommages causés à des tiers pendant le chantier (voisins, passants). Elle ne se substitue pas à la DO.
Conseil : exigez les attestations d'assurance décennale de chaque entreprise intervenante et centralisez-les avec votre contrat DO.
Quels dommages et quels travaux l'assurance dommages ouvrage couvre-t-elle ?
L'assurance dommages ouvrage reprend le périmètre de la garantie décennale. Deux critères déclenchent la couverture : les dommages compromettant la solidité de l'ouvrage, ou les désordres rendant le bâtiment impropre à son usage.
Exemples de sinistres couverts :
- Effondrement partiel de toiture ou de charpente
- Infiltrations d'eau par la toiture rendant des pièces inhabitables
- Des fissures importantes sur la façade traversant les murs porteurs
- Affaissement de plancher ou de dallage
- Rupture de canalisations encastrées provoquant des dégâts structurels
- Défaut grave d'étanchéité d'une terrasse
- Condensation et moisissures généralisées liées à un défaut d'isolation
L'assurance couvre aussi les vices affectant les éléments d'équipement indissociables de l'ouvrage (planchers chauffants intégrés, huisseries scellées, canalisations encastrées). Un élément est « indissociable » lorsqu'il ne peut être démonté sans détériorer l'ouvrage (article 1792-2 du Code civil).
Certains contrats incluent une extension « dommages aux existants » pour les parties anciennes affectées par les travaux neufs. Les assureurs peuvent exiger des garanties complémentaires selon la nature des travaux effectués.
Exclusions courantes :
- Désordres purement esthétiques (microfissures sans impact structurel, défauts de peinture)
- Éléments dissociables remplaçables sans dommage à l'ouvrage
- Usure normale et défaut d'entretien
- Force majeure ou fait d'un tiers
La garantie couvre les dommages apparus après la réception des travaux.
Durée de la garantie et transfert en cas de revente
La chronologie de la couverture suit celle de la responsabilité décennale :
| Période | Protection applicable |
|---|---|
| Avant réception | Le contrat est souscrit mais la couverture décennale n'est pas encore active |
| Année 1 (après réception) | Garantie de parfait achèvement ; la DO peut intervenir en cas de défaillance du constructeur |
| Années 2 à 10 | Prise en charge pleine par l'assurance dommages ouvrage pour tout sinistre décennal |
| Après 10 ans | Expiration de la garantie décennale et de la DO |
| La police d'assurance DO est rattachée à l'ouvrage, pas à la personne. En cas de vente du bien dans les 10 ans, la couverture est automatiquement transférée au nouvel acquéreur. L'acte de vente doit mentionner l'existence de cette assurance et l'attestation doit être annexée. |
La non souscription complique la revente : les banques finançant l'acheteur exigent souvent l'attestation DO, et son absence entraîne une perception de risque juridique accru avec, souvent, une décision de l'acquéreur de négocier à la baisse. L'importance de la DO lors d'une revente dans les 10 ans se mesure alors très concrètement.
Fonctionnement de l'assurance dommages ouvrage : sinistre, expertise et prise en charge
Dès qu'un dommage susceptible d'être décennal apparaît, le maître d'ouvrage doit effectuer une déclaration de sinistre auprès de son assureur DO par lettre recommandée avec accusé de réception, en suivant la procédure pour actionner l'assurance dommages ouvrage.
Pour rédiger correctement ce courrier, il est utile de s'appuyer sur un modèle de lettre de déclaration de sinistre dommage ouvrage.
Informations à fournir dans la déclaration :
- Numéro de contrat
- Identité du déclarant et adresse précise de l'ouvrage
- Date de réception des travaux
- Date d'apparition et description factuelle des désordres
- Localisation précise et photos
Délais réglementaires imposés à l'assureur :
- 10 jours pour demander des renseignements complémentaires si le dossier est incomplet
- 60 jours après réception du dossier complet pour notifier sa décision de prise en charge ou de refus
- 90 jours pour formuler une offre d'indemnité (portés à 135 jours en cas de complexité technique justifiée)
- 15 jours après acceptation de l'offre pour verser l'indemnisation
L'expert missionné par l'assureur constate les désordres, les qualifie (décennaux ou non) et chiffre les réparations. Il ne recherche pas la responsabilité des intervenants : c'est la spécificité de l'assurance DO, qui permet une indemnisation rapide sans attendre une décision judiciaire.
Si l'assureur dépasse les délais, le maître d'ouvrage peut faire réaliser les réparations et exiger le remboursement majoré d'un intérêt égal au double du taux d'intérêt légal.
Exemple concret : un propriétaire réceptionne sa maison en juin 2024. En mars 2026, des infiltrations apparaissent au niveau de la toiture. Il déclare le sinistre à son assureur DO. L'expert intervient sous 60 jours, confirme un défaut d'étanchéité de nature décennale. L'assureur formule une offre de prise en charge de la réfection complète de la toiture sous 90 jours. Les réparations sont effectuées dans les 90 jours suivant le sinistre, financées par l'assureur. Celui-ci se retourne ensuite contre le couvreur via son assurance décennale.
Différence entre assurance dommages ouvrage et garantie décennale des constructeurs
La confusion est fréquente. Une vue d'ensemble de l'assurance dommages ouvrage aide à visualiser son rôle par rapport à la garantie décennale. Voici la différence clé entre ces deux mécanismes issus de la loi Spinetta :
| Critère | Assurance dommages ouvrage | Assurance décennale |
|---|---|---|
| Souscrite par | Le maître d'ouvrage | Chaque professionnel du bâtiment (maçon, couvreur, plombier, etc.) |
| Type d'assurance | Assurance de chose (préfinancement) | Responsabilité civile professionnelle |
| Déclenchement | Sur constat des désordres, sans recherche de responsabilité | Après mise en cause et reconnaissance de la responsabilité du professionnel |
| Délai d'indemnisation | 90 jours maximum après déclaration complète | Peut prendre plusieurs années en cas de litige |
| Durée | 10 ans après réception | 10 ans après réception |
| Dommages couverts | Solidité ou impropriété à la destination | Solidité ou impropriété à la destination |
| L'assurance DO évite au maître d'ouvrage d'avancer les frais et d'engager une action longue. L'assureur DO, après avoir indemnisé, exerce un recours contre les assureurs décennaux des constructeurs responsables. |
MaxiAssur accompagne les maîtres d'ouvrage pour la souscription d'une assurance DO et les professionnels du BTP pour leur assurance décennale. Ces deux contrats sont complémentaires.
Combien coûte une assurance dommages ouvrage et comment obtenir un bon tarif ?
Le prix de l'assurance dommages ouvrage dépend de chaque projet et s'affine avec une analyse détaillée du coût d'une assurance dommage-ouvrage en 2026. La prime d'assurance est souvent soumise à un minimum forfaitaire selon le type de construction.
Ordres de grandeur en 2026 :
- Le coût moyen de l'assurance dommages ouvrage était de 3 550 € en 2023 (source : Service-public.gouv.fr).
- Pour une construction neuve de maison individuelle, le budget se situe entre 3 500 et 4 000 €.
- Les cotisations représentent 2 à 4 % du coût des travaux en règle générale.
- Les professionnels (promoteurs, marchands de biens) déboursent entre 1 et 3 % grâce à des volumes plus importants et des dossiers standardisés.
- Les particuliers paient souvent entre 6 et 7 % de l'investissement, car les dossiers sont plus complexes à monter et les risques perçus plus élevés.
Critères qui influent sur le tarif :
- Nature des travaux (neuf vs rénovation lourde)
- Montant total du chantier
- Localisation géographique
- Profil et assurances des entreprises intervenantes
- Présence d'un maître d'œuvre, d'une étude de sol, d'un contrôle technique
- Options retenues (dommages aux existants, RC maître d'ouvrage, tous risques chantier)
Les garanties varient selon les compagnies et les options souscrites. Parmi les compagnies d'assurances qui proposent ce type de contrat, on retrouve des acteurs comme AXA, Allianz, MAAF et Groupama.
La cotisation est payée en une seule fois à la souscription, avec régularisation possible si le coût réel des travaux dépasse le budget prévisionnel.
Si aucun assureur n'accepte le risque, le Bureau Central de Tarification (BCT) peut être saisi : cet organisme légal impose à un assureur de garantir la DO à un tarif qu'il fixe lui-même.
Risques et conséquences de la non souscription d'une assurance dommages ouvrage
En pratique, la non souscription reste fréquente chez les particuliers, souvent par méconnaissance. Les conséquences sont pourtant réelles.
Sur le plan pénal :
Pour les maîtres d'ouvrage professionnels (promoteurs, SCI, entreprises), l'absence de DO constitue un délit puni jusqu'à 6 mois d'emprisonnement et 75 000 € d'amende.
Sur le plan financier et pratique :
- En cas de sinistre, le particulier doit avancer l'intégralité des frais de réparations.
- La recherche de responsabilité passe par une expertise judiciaire, avec des délais de plusieurs années et des frais d'avocat.
- Si l'entreprise responsable a cessé son activité ou est insolvable, le maître d'ouvrage ne récupère rien.
À la revente :
- L'acte notarié doit mentionner l'absence de DO.
- Les acquéreurs et leurs banques perçoivent un risque accru ; la décision d'achat est souvent conditionnée à un rabais.
Exemple concret : un plancher s'effondre partiellement 3 ans après la réalisation d'une maison. Le particulier, sans assurance DO, engage un expert privé (3 000 €), puis un avocat. L'entreprise de gros œuvre a fait faillite. Les salariés sont partis, l'activité a cessé. Le logement reste inhabitable pendant la procédure. Le coût total des réparations atteint 45 000 €, à la charge exclusive du propriétaire.
Pour toute opération de construction ou de rénovation lourde, la souscription d'une assurance dommages ouvrage via un courtier expert comme MaxiAssur, spécialiste de l'assurance dommages ouvrage reste la protection la plus efficace contre ces risques chantier.
Comment souscrire une assurance dommages ouvrage avec MaxiAssur ?
La souscription doit idéalement se faire plusieurs mois à l'avance en raison des délais de montage du dossier et d'acceptation par l'assureur. Les assureurs exigent une étude de sol pour de nombreux projets.
Étapes du parcours avec MaxiAssur :
- Simulation en ligne : formulaire avec type de projet, nature des travaux, montant estimé, localisation.
- Analyse par les experts MaxiAssur : vérification de la cohérence du dossier, identification des options utiles.
- Sélection d'assureurs fiables : MaxiAssur négocie auprès de plusieurs compagnies pour obtenir la meilleure couverture au bon prix.
- Envoi de devis personnalisés : comparaison claire des garanties, du tarif et des exclusions.
Documents requis pour un dossier complet :
- Plans et permis de construire
- Devis des entreprises intervenantes
- Un dossier complet avec attestations d'assurance décennale est requis pour souscrire une DO
- Contrat de maîtrise d'œuvre ou CCMI
- Justificatif de propriété du terrain
- Échéancier prévisionnel des travaux
MaxiAssur propose un accompagnement sur l'ensemble des garanties liées à l'assurance construction : dommages ouvrage, responsabilité civile du maître d'ouvrage, tous risques chantier. Les démarches se font 100 % à distance, avec signature électronique.
Lancez votre devis d'assurance dommages ouvrage dès la phase de préparation de votre projet, avant la signature des marchés de travaux, pour sécuriser votre chantier et votre investissement.