Assurance dommages ouvrage (DO) : rôle, obligations, coût et démarches
Introduction : répondre vite à la question « qu'est‑ce que l'assurance dommages ouvrage ? »
Qu'est ce que l'assurance dommages ouvrage ? En quelques mots, il s'agit d'une assurance de préfinancement qui permet au maître d'ouvrage d'être indemnisé rapidement en cas de dommages graves sur sa construction, sans attendre qu'un tribunal désigne un responsable. L'assurance dommages ouvrage est obligatoire depuis 1978, date de la loi Spinetta, et doit être souscrite avant l'ouverture du chantier.
Son fonctionnement est simple : la DO paie d'abord, puis l'assureur se retourne contre les entreprises et architectes fautifs. Le maître d'ouvrage n'avance rien et n'attend pas de procès.
Cet article couvre l'essentiel de ce que vous devez savoir :
- La définition précise de l'assurance dommages ouvrage DO et son cadre légal.
- À quoi elle sert concrètement pour un particulier ou un professionnel.
- Quels travaux de construction ou de rénovation sont concernés.
- Les conséquences en cas d'absence de DO.
- La différence entre assurance DO et garantie décennale.
- Ce que couvre (et ne couvre pas) le contrat.
- Quand et comment souscrire une assurance dommages, combien ça coûte, et comment faire une déclaration de sinistre.
En tant que courtier spécialisé en assurance dommages ouvrage et garantie décennale, MaxiAssur accompagne particuliers et professionnels à chaque étape de ce processus.
1. Définition : qu'est‑ce que l'assurance dommages ouvrage (DO) ?
L'assurance dommages ouvrage n'est ni une assurance habitation, ni une responsabilité civile. C'est une assurance « de choses », souscrite par le propriétaire du projet, qui garantit la prise en charge rapide des réparations en cas de sinistre grave.
- L'assurance dommages ouvrage DO a été instaurée par la loi Spinetta (loi n° 78-12 du 4 janvier 1978) et est codifiée à l'article L 242 1 du code des assurances.
- Elle couvre les sinistres affectant la solidité du bâtiment ou le rendant impropre à sa destination, pendant 10 ans à compter de la réception des travaux. L'assurance est donc valable pendant 10 ans après réception des travaux.
- Le contrat d'assurance dommages ouvrage est à prime unique : une seule souscription, un seul paiement avant l'ouverture du chantier, et la garantie se transmet automatiquement aux acquéreurs successifs en cas de revente.
- Le principe central est le préfinancement : l'assureur indemnise d'abord le maître d'ouvrage, puis exerce un recours contre les constructeurs couverts par leur assurance décennale et leur responsabilité civile.
- La DO se distingue ainsi de la garantie décennale, qui est l'assurance de responsabilité des constructeurs, et non celle du propriétaire.
2. À quoi sert l'assurance dommages ouvrage pour un particulier ou un professionnel ?
L'assurance dommages ouvrage préfinance les réparations sans attendre la détermination de la responsabilité des constructeurs. Pour tout maître d'ouvrage - personne physique ou morale - elle représente une protection financière et juridique concrète face aux malfaçons graves.
- L'indemnisation est rapide : après la déclaration de sinistre, l'assureur met en jeu la couverture DO sans recherche préalable de responsabilité. Pas besoin d'assigner quiconque.
- Sans cette assurance, il faudrait engager des procédures judiciaires pour faire jouer la garantie décennale des constructeurs - un processus pouvant durer plusieurs années, avec expertises contradictoires et appels successifs.
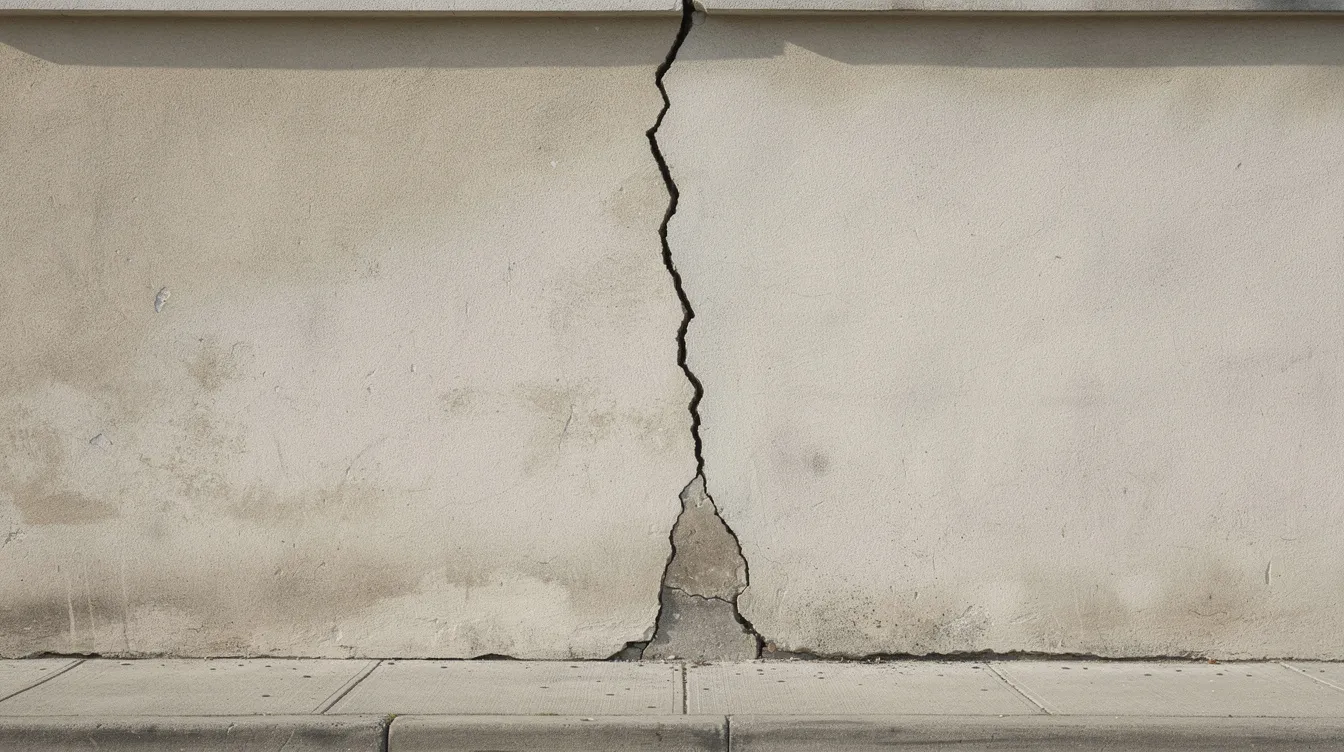
- Exemples concrets de mise en œuvre : fissures structurelles importantes apparues dans les murs d'une maison neuve, affaissement de plancher dans une extension, ou infiltration généralisée par défaut d'étanchéité de toiture rendant un bâtiment impropre à l'habitation.
- Lors d'une revente dans les 10 ans suivant les travaux, l'existence de la DO rassure l'acheteur, facilite le financement bancaire et évite une décote importante du bien.
- MaxiAssur conseille autant les particuliers (maison individuelle, rénovation lourde) que les professionnels (promoteurs, marchands de biens, syndic de copropriété) sur l'opportunité et la portée de la DO.
3. Travaux concernés, obligations légales et cas particuliers (loi Spinetta)
L'assurance dommages ouvrage est-elle obligatoire ? Oui, pour la grande majorité des projets de construction ou de rénovation structurelle. Voyons précisément pour quels travaux et pour qui.
- Depuis la loi Spinetta du 4 janvier 1978, tout maître d'ouvrage (personne physique ou morale) qui fait réaliser des travaux de construction par des professionnels a l'obligation de souscrire une assurance dommages ouvrage (source : economie.gouv.fr).
- Les principaux types de travaux soumis à DO : construction neuve (maison individuelle, immeuble), extension, surélévation, rénovation lourde touchant au gros œuvre, réhabilitation structurelle, création d'ouvertures importantes dans des murs porteurs.
- Cette obligation concerne les logements collectifs, les bâtiments tertiaires et les locaux professionnels dès lors qu'il existe un risque de dommages décennaux.
- En cas d'autoconstruction ou de petits travaux non structurants, l'obligation légale stricte peut ne pas s'appliquer, mais les conséquences en cas de sinistre coûteux ou de revente sont sévères.
- L'attestation d'assurance doit être annexée à l'acte de vente en cas de revente dans les 10 ans suivant la réception. Le notaire est tenu d'en informer l'acquéreur.
- MaxiAssur accompagne les maîtres d'ouvrage pour vérifier, avant signature des devis, si leur projet entre dans le champ d'obligation de l'assurance DO.
4. Conséquences en cas d'absence d'assurance dommages ouvrage
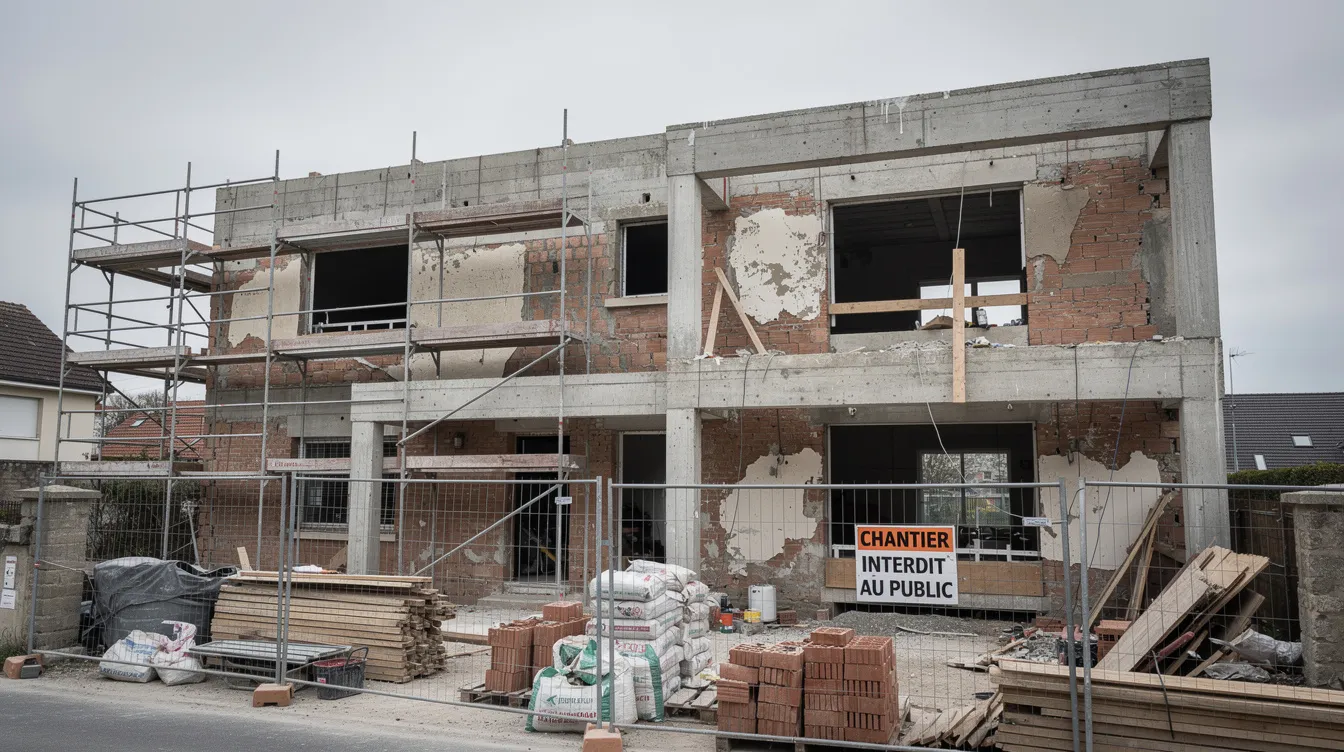
Beaucoup de particuliers renoncent encore à souscrire une assurance dommages ouvrage, souvent par méconnaissance ou pour économiser. Les risques sont pourtant très concrets.
- Les réparations peuvent coûter plusieurs milliers d'euros sans assurance. Des exemples chiffrés : reprise de fondations à 40 000 €, renforcement d'une charpente à 25 000 €, traitement d'un effondrement partiel de toiture à 30 000 €. Sans DO, ces montants sont intégralement à la charge du propriétaire.
- L'absence d'assurance DO complique les recours juridiques en cas de sinistre : il faut assigner les entreprises, engager un contrôleur technique ou un expert, puis attendre des mois voire des années pour obtenir une décision.
- La non-souscription de la DO constitue un délit, passible d'une amende jusqu'à 75 000 € (source : service-public.gouv.fr).
- Lors d'une vente, le notaire doit signaler l'absence d'assurance à l'acheteur dans l'acte. L'absence d'assurance DO peut entraîner une décote du bien, et sans assurance DO, l'acquéreur peut se retourner contre le vendeur en cas de sinistre ultérieur.
- Certaines banques exigent la présence d'une assurance dommages ouvrage pour accorder un prêt, surtout sur du neuf ou de la rénovation lourde. Son absence peut bloquer ou retarder le financement.
- À défaut de DO, vérifier la garantie décennale et la responsabilité civile des entreprises est indispensable, mais cela ne remplace pas le préfinancement qu'offre la DO. Pour mieux comprendre ces enjeux, consultez le guide sans dommages-ouvrage : quels risques.
5. Assurance dommages ouvrage vs garantie décennale : bien comprendre la différence
L'assurance dommages ouvrage et la garantie décennale sont souvent confondues. Elles sont pourtant complémentaires et fonctionnent de manière très différente.
- La garantie décennale est une assurance de responsabilité civile obligatoire pour les constructeurs (artisans, entreprises, architectes). La garantie décennale s'applique aux entreprises du bâtiment et couvre les défauts pendant 10 ans après la réception des travaux.
- L'assurance DO est une assurance de choses souscrite par le maître d'ouvrage. Elle indemnise rapidement, sans attendre la détermination des responsabilités.
- Qui souscrit quoi : le constructeur souscrit sa décennale, le propriétaire souscrit la DO. Qui est protégé : la DO protège le propriétaire, la décennale protège le propriétaire indirectement via la responsabilité du constructeur.
- L'enchaînement des garanties après la réception : garantie de parfait achèvement (1 an), garantie biennale (2 ans pour éléments dissociables), garantie décennale (10 ans). La DO intervient sur le champ décennal, dès qu'un sinistre est constaté.
- L'articulation pratique : sinistre constaté → déclaration de sinistre à l'assurance DO → indemnisation du maître d'ouvrage → l'assureur se charge de se retourner contre les responsables après indemnisation, via un recours subrogatoire contre les assureurs décennaux des constructeurs.
- MaxiAssur, en tant que courtier assurance dommages ouvrage, met en place à la fois la DO et la décennale BTP pour sécuriser l'ensemble de l'opération. Retrouvez les différences détaillées entre DO et décennale sur notre site.
6. Ce que couvre (et ne couvre pas) une assurance dommages ouvrage
Savoir précisément quels sinistres et désordres sont pris en charge par la DO évite bien des déconvenues. Voici un point complet sur la couverture.
- Les dommages couverts typiques : fissures traversantes majeures, affaissement de plancher, défauts de stabilité des fondations, effondrement partiel de toiture, infiltrations généralisées rendant les locaux inhabitables. Les désordres incluent des fissures majeures et des infiltrations d'eau graves.
- Les éléments d'équipement indissociables de l'ouvrage sont également couverts : chauffage intégré au bâti, canalisations encastrées, menuiseries scellées ayant un impact structurel.
- Durée de couverture : la DO prend effet au terme de la garantie de parfait achèvement (1 an après la réception) et reste valable jusqu'à 9 ans supplémentaires, soit jusqu'à l'expiration de la garantie décennale (10 ans au total à compter de la réception).
- Ce qui est exclu : dommages purement esthétiques (micro-fissures, éclats de peinture), défauts d'entretien, usure normale, équipements dissociables ou ajoutés sans impact sur la solidité ou l'habitabilité.
- Attention : la jurisprudence récente (2024) a clarifié que certains éléments d'équipement installés sur l'existant (pompes à chaleur, inserts) ne relèvent pas systématiquement de la décennale, ce qui peut les exclure de la DO. Se faire accompagner par un professionnel comme MaxiAssur permet d'anticiper ces zones grises.
7. Quand et comment souscrire une assurance dommages ouvrage ?
L'assurance DO doit impérativement être souscrite avant l'ouverture du chantier, c'est-à-dire avant le début effectif des travaux sur le terrain. Toute souscription tardive peut être refusée.
- Le timing idéal : dès que les plans sont finalisés, les devis des entreprises choisis et le budget arrêté, afin de laisser à l'assureur le temps d'analyser le risque et de demander d'éventuels contrôles.
- Documents généralement demandés : descriptif technique des travaux, plans, permis de construire, montant total TTC du chantier, identité des intervenants et leurs attestations de garantie décennale et responsabilité civile.
- Pour un particulier, trouver seul un assureur dommages ouvrage peut s'avérer difficile (profils atypiques, matériaux innovants, zones sismiques). Passer par un courtier spécialisé comme MaxiAssur simplifie la démarche.
- MaxiAssur compare plusieurs offres de compagnies solides, négocie les conditions et accompagne jusqu'à l'obtention de l'attestation DO. En cas de refus de tous les assureurs, il est possible de saisir le bureau central de tarification pour obtenir une couverture.
- La police d'assurance dommages ouvrage est à prime unique : paiement en une seule fois au moment de la souscription, avec validité pendant toute la période décennale.
8. Combien coûte une assurance dommages ouvrage ?
Le coût d'une assurance DO varie selon le montant du chantier, la nature des travaux et le profil de risque. Voici les ordres de grandeur à retenir.
- Fourchettes chiffrées : le prix de l'assurance dommages ouvrage se situe généralement entre 1,5 % et 5 % du montant TTC des travaux, avec une prime minimale souvent comprise entre 2 500 € et 5 000 €.
- Exemple 1 : pour une maison neuve de 200 000 € TTC, comptez une prime possible entre 6 000 € et 10 000 €.
- Exemple 2 : pour une extension de 80 000 € TTC, la prime tourne autour de 3 000 € à 5 000 €.
- Principaux critères de tarification : type d'ouvrage (individuel, collectif, tertiaire), techniques employées (traditionnel, bois, innovation), expérience des intervenants, antécédents de sinistralité, présence ou non d'une maîtrise d'œuvre professionnelle.
- L'intérêt d'un comparatif via MaxiAssur est d'optimiser le rapport garanties/prix. Un devis d'assurance dommages ouvrage peut être obtenu en ligne gratuitement.
- Ce coût, bien qu'important à la signature, reste marginal par rapport aux risques de sinistres graves pouvant atteindre plusieurs dizaines ou centaines de milliers d'euros de réparation.
9. Déclaration de sinistre dommages ouvrage : démarches et délais d'indemnisation
L'efficacité de l'assurance DO repose sur une déclaration de sinistre faite correctement et dans les délais. Voici le déroulé chronologique et les points d'attention.
- La déclaration doit être envoyée par courrier recommandé avec accusé de réception à l'assureur, en respectant le modèle de l'annexe II de l'article A243-1 du code des assurances. Le délai de déclaration de sinistre est de 5 jours ouvrés après constatation du désordre, et le délai de prescription pour agir est de 2 ans. Un modèle de lettre est disponible sur le site MaxiAssur.
- Informations à fournir : numéro de contrat d'assurance dommages ouvrage DO, identité et coordonnées du maître d'ouvrage, adresse du chantier, date de réception des travaux, description détaillée des dommages, date d'apparition, photos et éventuels premiers rapports techniques.
- L'assureur a 60 jours pour expertiser les dommages et notifier sa décision sur la mise en jeu de la garantie. Il doit ensuite faire une offre d'indemnisation sous 90 jours (délai pouvant être étendu à 135 jours en cas de difficultés techniques exceptionnelles). Pour les sinistres sous 1 800 €, l'assureur a 15 jours pour répondre.
- L'indemnisation doit être versée dans les 15 jours suivant l'acceptation de l'offre par l'assuré. Une avance peut être accordée lorsque les travaux de réparation ne peuvent être différés.
- En cas de sinistre complexe, se faire accompagner par MaxiAssur permet d'optimiser la qualité du dossier, de surveiller le respect des délais et de comprendre les rapports d'expertise. Consultez le guide complet sur comment actionner l'assurance dommages ouvrage pour connaître chaque étape en détail.
L'assurance dommages ouvrage n'est pas une simple formalité administrative. C'est le filet de sécurité financier de votre projet de construction ou de rénovation, celui qui transforme un sinistre potentiellement ruineux en un problème gérable. Que vous soyez un particulier construisant votre maison ou un professionnel gérant un chantier complexe, la DO protège votre investissement pendant dix ans.
Besoin d'y voir plus clair ou d'obtenir un devis adapté à votre situation ? Contactez MaxiAssur pour un accompagnement personnalisé et un comparatif gratuit des meilleures offres d'assurance dommages ouvrage disponibles sur le marché.