Une extension, c'est un « ouvrage » au sens de la loi
L'assurance dommages ouvrage trouve son origine dans la loi Spinetta du 4 janvier 1978, qui a instauré le régime d'assurance construction en France. L'article L242-1 du Code des assurances impose à toute personne faisant réaliser des travaux de construction de souscrire cette assurance. Les articles 1792 et suivants du Code civil définissent la responsabilité décennale applicable aux constructeurs, couvrant les dommages compromettant la solidité de l'ouvrage ou le rendant impropre à sa destination, y compris les éléments d'équipement indissociables.
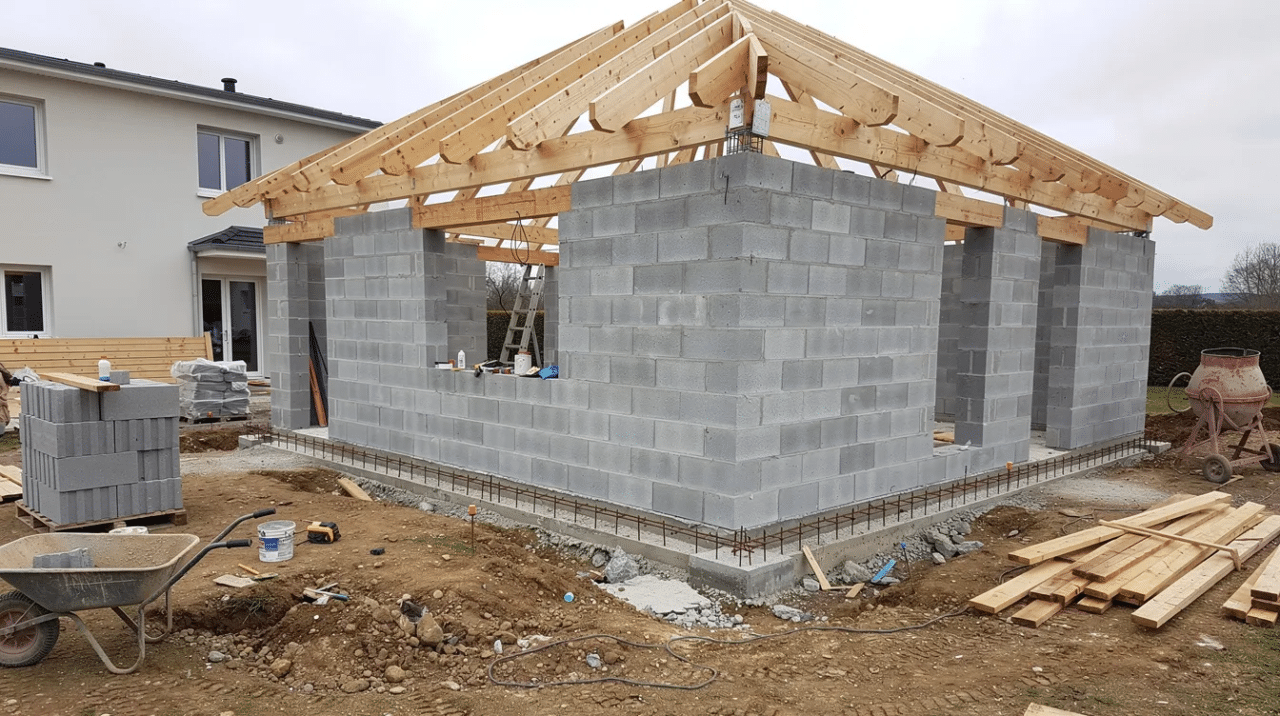
Dès que les travaux modifient le gros œuvre - fondations, murs porteurs, charpente, plancher porteur, toiture - ils relèvent de la garantie décennale. L'assurance dommages ouvrage couvre les travaux de construction lourde. Une extension, juridiquement assimilée à une construction neuve accolée à l'existant, entre pleinement dans ce champ. En revanche, des travaux d'aménagement intérieur (peinture, revêtements, remplacement de cuisine) ne déclenchent pas automatiquement cette obligation. Le maître d'ouvrage - le particulier qui commande les travaux - doit souscrire la DO, tandis que le maître d'œuvre (architecte, entrepreneur) doit disposer d'une garantie décennale. Le maître d'ouvrage doit souscrire cette assurance pour tous les travaux de construction touchant la structure du bâtiment.
Extension, agrandissement, surélévation : ce qui est concerné
Plusieurs types de projet d'agrandissement maison entrent dans le champ de la garantie décennale et imposent une assurance dommage ouvrage. Voici des cas concrets :
- Une extension maçonnée de 20 m² pour agrandir un salon, avec fondations neuves et ouverture dans un mur porteur
- Une surélévation d'un étage complet sur une maison de 1995, avec nouveaux murs porteurs et toiture neuve
- La création d'une pièce de 30 m² en ossature bois posée sur fondations
- La transformation d'un garage accolé en chambre avec modification du mur porteur
Ces travaux créent un ouvrage clos et couvert, relié structurellement à la maison existante, avec un impact direct sur la stabilité et l'étanchéité du bâtiment. Même pour une surface inférieure à 20 m², l'obligation de DO dépend de la nature décennale des travaux, pas uniquement de la surface. Les travaux d'extension nécessitent une assurance dommages-ouvrage dès lors qu'ils touchent la structure.
Véranda, garage accolé, abri : les cas limites
Certains projets se situent en zone grise. Une véranda en aluminium de 18 m² adossée à une maison des années 1980, sans fondation profonde ni ouverture dans un mur porteur, peut échapper à l'obligation de DO. Mais si cette même véranda repose sur une dalle béton, intègre une toiture reliée à l'étanchéité de la façade et comporte des murs fermés, elle devient un ouvrage soumis à la garantie décennale.
La logique est identique pour un garage accolé avec fondations profondes et toiture (soumis à DO) par rapport à un simple carport démontable sans fondation (généralement hors DO). Un abri de jardin en bois de 5 m² posé sur plots reste hors champ, tandis qu'un abri maçonné de 25 m² avec dalle béton relié à la maison entre potentiellement dans le régime décennal. En cas de doute sur votre projet, l'équipe MaxiAssur peut analyser gratuitement si vos travaux nécessitent une assurance dommages ouvrage.
Que risque-t-on sans dommages-ouvrage pour une extension ?
L'absence d'assurance DO ne fait pas disparaître les désordres : elle complique considérablement leur prise en charge. L'article L243-3 du Code des assurances prévoit une amende de 75 000 € et six mois d'emprisonnement pour non-souscription. Les professionnels encourent ces sanctions pénales pour défaut de souscription. Cependant, les particuliers construisant pour eux-mêmes sont exemptés de ces sanctions. Le véritable danger pour un particulier est financier.
En cas de sinistre : délais, avance des frais, procédure judiciaire
Imaginons des fissures structurelles apparues en 2026 sur la jonction entre une maison et son extension réalisée en 2023. Avec une assurance DO, le propriétaire envoie une déclaration de sinistre par lettre recommandée. L'assureur doit répondre dans 60 jours après déclaration de sinistre pour accepter ou non la garantie, puis formuler une offre d'indemnité sous 90 jours maximum. La protection est rapide et encadrée.
Sans assurance, l'indemnisation des malfaçons prend beaucoup plus de temps. Le maître d'ouvrage doit engager des démarches contre l'entreprise via sa garantie décennale, faire procéder à une expertise judiciaire, et supporter l'incertitude : l'entreprise peut avoir fait faillite ou avoir cessé son activité. La DO joue un rôle essentiel de préfinancement : elle indemnise d'abord, puis se retourne contre les assureurs décennaux des constructeurs. Le coût d'une reprise de fondations sur une extension de 30 m² peut atteindre 25 000 à 40 000 €, une réparation qu'il faudrait avancer de sa poche sans DO.
À la revente dans les 10 ans : le notaire, l'acheteur, la négociation du prix
En cas de revente dans les 10 ans suivant la réception des travaux, le notaire vérifie l'existence d'une attestation de dommages ouvrage et la mentionne dans l'acte. L'absence d'assurance dommages-ouvrage peut compliquer la vente d'un bien immobilier : l'acheteur se méfie, les banques exigent souvent une attestation d'assurance pour débloquer des fonds, et le prix est négocié à la baisse - parfois de 10 000 à 30 000 € sur un bien de 350 000 €. Le maître d'ouvrage reste responsable envers l'acheteur pendant 10 ans pour les désordres décennaux, même après la vente. En cas de revente dans les 10 ans, la responsabilité des malfaçons incombe au vendeur. L'impact de l'absence de dommages-ouvrage sur la revente est un problème concret que rencontrent de nombreux vendeurs.
Combien coûte une dommages-ouvrage pour une extension ?
Le prix d'une assurance dommage ouvrage pour une extension dépend du montant des travaux, de la technique constructive et du profil des entreprises. Voici les éléments à connaître pour anticiper le budget.
Les facteurs qui font varier le prix
La prime est généralement exprimée en pourcentage du coût TTC des travaux, entre 1,5 % et 3 %, pouvant monter à 4-5 % pour des projets complexes. Pour une extension de 25 m² budgétée à 70 000 €, la prime se situera souvent entre 2 000 et 2 500 €. Les critères déterminants sont le type de structure (maçonnerie, ossature bois, structure métallique), la complexité technique (surélévation, reprise en sous-œuvre, grande ouverture), la nature du sol et l'existence d'une étude de sol G2 AVP. La qualité des artisans compte aussi : des entreprises disposant d'une garantie décennale à jour, avec un historique de sinistre propre, facilitent l'acceptation et le tarif. Des garanties additionnelles (dommages aux existants, couverture des dommages immatériels) peuvent majorer la prime de 10 à 25 %. Pour un devis personnalisé, MaxiAssur analyse chaque dossier gratuitement.
Exemple indicatif
Estimation non contractuelle : extension de 30 m² en maçonnerie, budget travaux 90 000 € TTC, en périphérie de Lyon. Prime d'assurance dommages-ouvrage estimée entre 1 800 € et 2 700 € (soit environ 2 à 3 % du montant). À comparer avec le coût d'un sinistre grave (reprise de fissures structurelles + étanchéité de toiture) pouvant dépasser 30 000 €. La prime est payée en une seule fois à la souscription, pour une protection de 10 ans. Chaque assureur applique sa propre tarification.
Quand et comment souscrire ?
La souscription doit être anticipée dès la phase de conception du projet. Voici le guide pratique pour ne pas se retrouver sans couverture à quelques jours de l'ouverture du chantier.
Avant l'ouverture du chantier : pourquoi c'est important
L'assurance doit être souscrite avant le début des travaux : c'est une obligation légale du Code des assurances. L'assureur examine le projet sur la base des éléments techniques avant toute exécution. Modifier le projet en cours de route peut nécessiter une mise à jour de la police, voire entraîner un refus. Idéalement, engagez la démarche dès l'obtention du permis de construire ou de la déclaration préalable, avant l'ouverture du chantier et la signature définitive des devis.
Les documents à fournir
Pour souscrire une assurance dommages ouvrage, les assureurs demandent généralement : la copie du permis de construire ou de la déclaration préalable, les plans de l'architecte ou du maître d'œuvre, le descriptif technique détaillé, les devis signés et les attestations de garantie décennale de chaque entreprise intervenant sur les postes structurels (maçonnerie, charpente, couverture, étanchéité). Une étude de sol ou un rapport de contrôle technique peuvent être exigés. MaxiAssur vérifie ces pièces avant présentation aux compagnies, pour limiter les allers-retours et accélérer la souscription.
Peut-on souscrire après le début des travaux ?
Juridiquement, la DO doit être souscrite avant le début des travaux. En pratique, certains courtiers spécialisés peuvent étudier des dossiers déjà commencés, mais sous conditions : justificatifs d'avancement, surprime possible, couverture potentiellement limitée. Si le gros œuvre est déjà achevé, l'acceptation devient très difficile. Pour éviter ces blocages, contactez MaxiAssur dès la phase d'esquisse. Souscrire une assurance dommages ouvrage après travaux reste possible dans certains cas, mais toujours plus complexe.
Dommages-ouvrage ou décennale : quelle différence pour une extension ?
Beaucoup de particuliers confondent l'assurance dommages ouvrage et la garantie décennale. Ce sont deux assurances complémentaires, liées à la responsabilité civile des acteurs de la construction, mais distinctes dans leur fonctionnement. La garantie décennale est obligatoire pour les constructeurs depuis 1978, liée à leur responsabilité sur les dommages compromettant la solidité de l'ouvrage. Les dommages couverts doivent être non décelables lors de la réception. L'assurance DO, elle, est l'engagement du maître d'ouvrage pour garantir une prise en charge rapide.
| Critère | Assurance dommages-ouvrage | Garantie décennale |
|---|---|---|
| Qui souscrit ? | Maître d'ouvrage (particulier, promoteur) | Constructeur (entrepreneur, architecte, maîtrise d'œuvre) |
| Qui est protégé ? | Propriétaire actuel et acquéreurs successifs | Maître d'ouvrage et acquéreurs successifs |
| Ce qui est couvert | Préfinancement des réparations de désordres décennaux, malfaçons compromettant la solidité | Responsabilité du professionnel sur les vices et dommages graves (solidité, impropriété à destination) |
| Durée | 10 ans après réception des travaux (après la garantie de parfait achèvement) | 10 ans après réception des travaux |
| Délai d'indemnisation | 60 jours (décision) + 90 jours (offre) | Variable, souvent plusieurs années sans DO |
La DO indemnise rapidement le propriétaire, puis l'assureur se retourne contre les assureurs décennaux des entreprises à l'origine des problèmes. Sans DO, le propriétaire doit engager directement les recours, avec des délais et une sérénité bien moindres.
FAQ – Extension de maison et assurance dommages-ouvrage
Voici les réponses aux questions les plus fréquentes sur ce sujet essentiel pour tout particulier maître d'ouvrage.
La DO est-elle obligatoire pour une extension de moins de 20 m² ?
Le critère n'est pas la surface, mais la nature des travaux. Une extension de 15 m² avec fondations et ouverture dans un mur porteur relève de la garantie décennale : la DO est obligatoire. Une véranda légère démontable sans fondation pourrait en être exemptée. Les seuils administratifs (permis, déclaration préalable) ne coïncident pas avec les règles d'assurance. Faites analyser votre cas par un courtier.
Mon constructeur a une décennale, ai-je besoin d'une DO ?
Oui. La garantie décennale de votre constructeur ne remplace pas l'assurance DO. La décennale couvre les malfaçons pendant 10 ans côté professionnel, mais sans DO, vous devrez engager des procédures longues pour obtenir réparation. La loi Spinetta prévoit ces deux volets obligatoires : DO côté maître d'ouvrage, décennale côté constructeur. Les deux fonctionnent en tandem pour votre protection.
La DO est-elle obligatoire pour une extension en ossature bois ?
Oui. L'ossature bois est un mode de construction soumis à la même garantie décennale que la maçonnerie. Si l'extension est clos et couvert, avec fondations et toiture intégrée au logement, la DO est obligatoire. L'obligation tient à la nature structurelle des travaux, pas au matériau utilisé (bois, béton, acier).
Combien de temps dure la dommages-ouvrage ?
L'assurance couvre les dommages graves pendant 10 ans après réception. La première année correspond à la garantie de parfait achèvement assurée par les entreprises. La DO peut intervenir dès cette première année si l'entreprise ne remédie pas aux désordres malgré mise en demeure. Réception en juin 2026 ? Couverture DO jusqu'en juin 2036.
Que faire si aucun assureur n'accepte mon dossier ?
En cas de refus, vous pouvez saisir le Bureau central de tarification (BCT), qui peut contraindre un assureur à couvrir le risque en fixant un tarif minimal. La démarche suppose un refus préalable motivé d'au moins un assureur. Avant d'en arriver là, MaxiAssur recherche des solutions auprès de différents assureurs construction et vous accompagne dans la constitution du dossier. Anticipez cette information et cette lecture de votre projet plusieurs mois avant le chantier pour construire en toute sérénité.
Vous avez un projet d'extension, de rénovation ou de surélévation ? Demandez votre devis gratuit d'assurance dommages-ouvrage auprès de MaxiAssur. Notre équipe de courtiers spécialisés en assurance construction analyse votre dossier et vous propose la couverture adaptée, au meilleur prix.